窓ガラスが割れてしまったとき、多くの方が「修理代は全額自己負担」と思われています。ですが、ご加入の火災保険で費用がまかなえることは少なくありません。火災保険は、その名前から想像されるよりもずっと広い範囲をカバーしているからです。この記事では、割れた原因ごとに「使える可能性が高いケース」と「対象外になりやすいケース」を整理します。あわせて、せっかく直すなら、もう一段だけ先へ進める考え方もご紹介します。
火災保険は「火事のための保険」だけではありません
火災保険という名前ですが、補償されるのは火事による損害だけではありません。一般的な住まいの保険には、風災(台風や突風)・雹災(ひょう)・雪災、盗難、水濡れといった補償がセットになっていることが多くあります。さらに、日常のうっかりした事故に備える「破損・汚損」の補償を選んで付けられる商品もあります。
窓ガラスが割れる原因は、まさにこの範囲にすっぽり入ります。だからこそ「ガラス交換=自己負担」と決めつけてしまうのは、もったいないのです。
「建物」と「家財」、どちらを保険の対象にしていますか
火災保険では、補償の対象を「建物」と「家財」に分けて契約します。ここが意外な落とし穴です。
- 建物……窓ガラス・サッシ・玄関ドア・屋根・外壁など、動かせないもの
- 家財……家具・家電・衣類など、持ち運べるもの
窓ガラスは「建物」に含まれます。つまり家財だけの契約では、窓ガラスの修理は対象になりません。反対に、窓から吹き込んだ雨でテレビが壊れたというときは「家財」の話になります。まずは保険証券で、ご自宅がどちらを対象にしているかをご確認ください。
ケース別|窓ガラスが割れたとき、火災保険は使える?
実際にご相談の多い6つのケースを、原因別に見ていきます。まず全体像を表にまとめました。
| 割れた原因 | 火災保険の扱い | 関係する補償 |
|---|---|---|
| ① 台風などの飛来物が当たった | 対象になる可能性が高い | 風災 |
| ② ひょう・あられが当たった | 対象になる可能性が高い | 雹災 |
| ③ 地震・噴火・津波が原因 | 火災保険では対象外 | 地震保険(別途加入) |
| ④ 室内でよろけてぶつかった | 補償を付けていれば対象 | 破損・汚損 |
| ⑤ こどもがボールを当てた | 補償を付けていれば対象 | 破損・汚損 |
| ⑥ 空き巣にガラスを割られた | 補償を付けていれば対象 | 盗難 |
ケース① 台風など強風で、飛んできた物が当たって割れた
台風や突風で飛ばされた石・木の枝・看板などが窓に当たって割れた場合です。これは「風災」にあたります。風災は一般的な火災保険にセットされていることが多い補償です。
あわせて覚えておきたいのが、割れた窓から吹き込んだ雨でテレビや家具が傷んだ場合も、家財を保険の対象にしていれば補償されることがあるという点です。窓だけで考えず、部屋の中の被害もあわせて保険会社にお伝えください。
ケース② ひょう・あられが当たって割れた
こちらは「雹災」にあたります。風災とセットで付いていることがほとんどです。近年は初夏や秋にも大きなひょうが降ることがあり、天窓や勾配のついたガラスは特に被害を受けやすい場所です。
ただ、保険が使えるとしても、割れないに越したことはありません。シャッターや雨戸のあるお住まいでは、荒天が予想される日に閉めておくだけでも被害はぐっと減ります。
ケース③ 地震が原因で割れた ← ここだけ扱いが違います
地震・噴火、またはこれらによる津波が原因の損害は、火災保険では補償されません。これは特定の保険会社の方針ではなく、制度としてそう決まっています。日本損害保険協会も「その発生予測が困難なことなどから、火災保険では補償されません」と説明しています。
地震による損害に備えるのが地震保険です。地震保険は単独では契約できず、火災保険に付ける形で加入します。ご自宅が加入しているかどうかは、保険証券で確認できます。
ケース④ 室内でよろけて、ぶつかって割ってしまった
自分でうっかり割ってしまった場合も、あきらめる必要はありません。「破損・汚損」(不測かつ突発的な事故)の補償が付いていれば、対象になります。掃除中に脚立が倒れた、家具を動かしていて当たった、といったケースです。
ただし、この補償は付けるかどうかを選べる形になっているのが一般的です。保険料を抑えるために外している契約も少なくありません。ご自宅の証券に「破損・汚損」「破損等リスク」といった記載があるかどうかが分かれ目になります。
ケース⑤ こどもがボールを投げて割ってしまった
こちらもケース④と同じ「破損・汚損」の補償で扱われます。保険会社の解説にも、「子どもがおもちゃなどを投げ、窓ガラスが割れたとき」が補償例として挙げられています。
なお、割れたガラスはとても危険です。小さなお子さまがいるご家庭では、片づけよりも先に、近づけないようにすることを優先してください。
ケース⑥ 空き巣にガラスを割られた
「盗難」の補償が付いていて、建物を保険の対象にしている場合は、割られた窓ガラスの修理費も対象になります。損保ジャパンの商品説明にも「空き巣により盗まれてしまった家財だけでなく、破損・汚損されたドアや窓ガラスなどの損害も補償します」と記載があります。こじ開けられた鍵やドアの修理が対象になることもあります。
この場合、まず警察への届出が先です。保険の手続きでは被害の事実確認が必要になります。片づけたくなるお気持ちはよく分かりますが、警察と保険会社の指示を待ってから手をつけてください。
大切なのは「原因」より「契約の中身」です
ここまで6つのケースを見てきましたが、共通して言えることがあります。同じ原因で割れても、ご加入の補償内容によって結果が変わります。「風災は付いているが、破損・汚損は付けていない」という契約はめずらしくありません。保険証券、または保険会社・代理店への確認が、いちばん確実で早い方法です。
反対に、対象外になりやすいのはこんなとき
経年劣化(年月による傷み)が原因のとき
火災保険は「突発的に起きた事故」による損害を補うための仕組みです。そのため、長い年月をかけて少しずつ進んだ傷みは対象外になります。サッシのゴムが硬くなっていた、金網がさびていた、といった理由で生じたひびは、ここに該当しやすくなります。
熱割れ(温度差でガラスにひびが入る現象)のとき
熱割れとは、ガラスの一部だけが日射で強く温められ、まわりの温まっていない部分との間で引っ張り合いが起きて、ひびが入る現象です。網入りガラス(中に金網が入ったガラス)や色の濃いガラスで起こりやすいものです。
この熱割れは、契約の時期や特約によって扱いが分かれます。東京海上日動の公式FAQでは、2019年9月30日以前に始まった契約では「原則、補償の対象にはなりません」、2019年10月1日以降に始まった契約では「破損等リスクの補償」などに加入していれば対象になる可能性がある、と案内されています。一律には決まらないので、必ず保険会社にご確認ください。
結露や、わざと割った場合
結露そのものによる傷みは、突発的な事故ではないため対象外です。故意に割った場合も、当然ながら補償されません。
修理費が自己負担額(免責金額)を下回るとき
多くの火災保険には免責金額(自己負担額)が設定されています。修理費がこの金額を下回ると、保険金は支払われません。窓ガラス1枚の交換は、免責金額の設定によってはここに引っかかることがあります。
古いご契約は「損害額20万円以上」が条件のことがあります
風災・雹災・雪災の補償には、フランチャイズ方式という古いタイプの仕組みがあります。これは「損害額が20万円未満なら全額自己負担、20万円以上なら全額支払い」という、白黒のはっきりした方式です。20年〜30年前に契約されたままの火災保険では、この方式が残っていることがあります。
最近の契約は、自己負担額を差し引いて支払う免責方式が一般的です。ご自宅の証券がどちらの方式かは、「損害額20万円以上」という記載があるかどうかで見分けられます。
保険を使うときの進め方と、3つの注意点
① まず保険会社・代理店に連絡する
順番がとても大事です。工事会社より先に、保険会社または代理店へご連絡ください。必要な書類や、修理前にしておくことを教えてもらえます。私たち工事会社は、そのあとで見積書や写真といった資料をご用意する立場です。
② 片づける前に写真を撮っておく
割れた状態の写真は、あとから撮り直せません。安全が確保できる範囲で、全体が分かる引きの写真と割れた部分に寄った写真の両方を残しておいてください。ガラスの破片には絶対に素手で触れないでください。
③ 請求できる期限は3年です
保険金を請求する権利は、保険法第95条により3年で時効と定められています。「あのとき割れたけれど、自費で直してしまった」というお心当たりがあれば、3年以内であれば請求できる可能性があります。まずは保険会社にご相談ください。
「保険金で無料で直せます」という勧誘にはご注意ください
近年、「火災保険を使えば自己負担なしで修理できる」と持ちかける事業者とのトラブルが増えています。国民生活センターは、「請求期限が迫っている等の勧誘やインターネット広告をうのみにせず、安易に契約しないようにしましょう」「申請サポート会社に頼らずとも、保険金の請求は加入者自身で行えます」と注意を呼びかけています。高額な手数料や、解約しようとしたときの違約金が問題になった例もあります。
また、うその理由で保険金を請求することは絶対にしないでください。経年劣化を自然災害による被害だと偽って申請するよう持ちかける事業者もいますが、これは保険金詐欺にあたります。不安なときは消費者ホットライン「188」にご相談ください。
なお、荒井硝子は保険代理店ではありません。保険金のご請求はお客様ご自身で保険会社・代理店へお願いしております。私たちがお手伝いできるのは、被害状況の確認、修理見積書の作成、施工写真のご用意までです。「保険が下りるかどうか」の判断はできかねますので、その点はご了承ください。
ここからが本題|「元に戻す」で終わらせるか、「割れにくく、暑くない窓」にするか
ここまでは、割れた窓をどう直すかというお話でした。ですが、ガラスが割れたときこそ、一度立ち止まって考えていただきたいことがあります。
火災保険は「受けた損害」を補うための制度です
火災保険で支払われるのは、受けた損害の額です。つまり、基本的には元と同じ状態に戻すための費用が基準になります。「せっかくだから、もっと性能の高い窓にしたい」という場合、その差額まで保険でまかなえるとは限りません。
ここで登場するのが補助金です。断熱性能を上げる窓リフォームには、国と東京都、そして区市町村の補助制度があります。保険で「元に戻す分」を、補助金で「性能を上げる分」を。この組み合わせを知っているかどうかで、同じ工事でもご負担は大きく変わります。
内窓|今ある窓の内側に、もう一枚足す工事
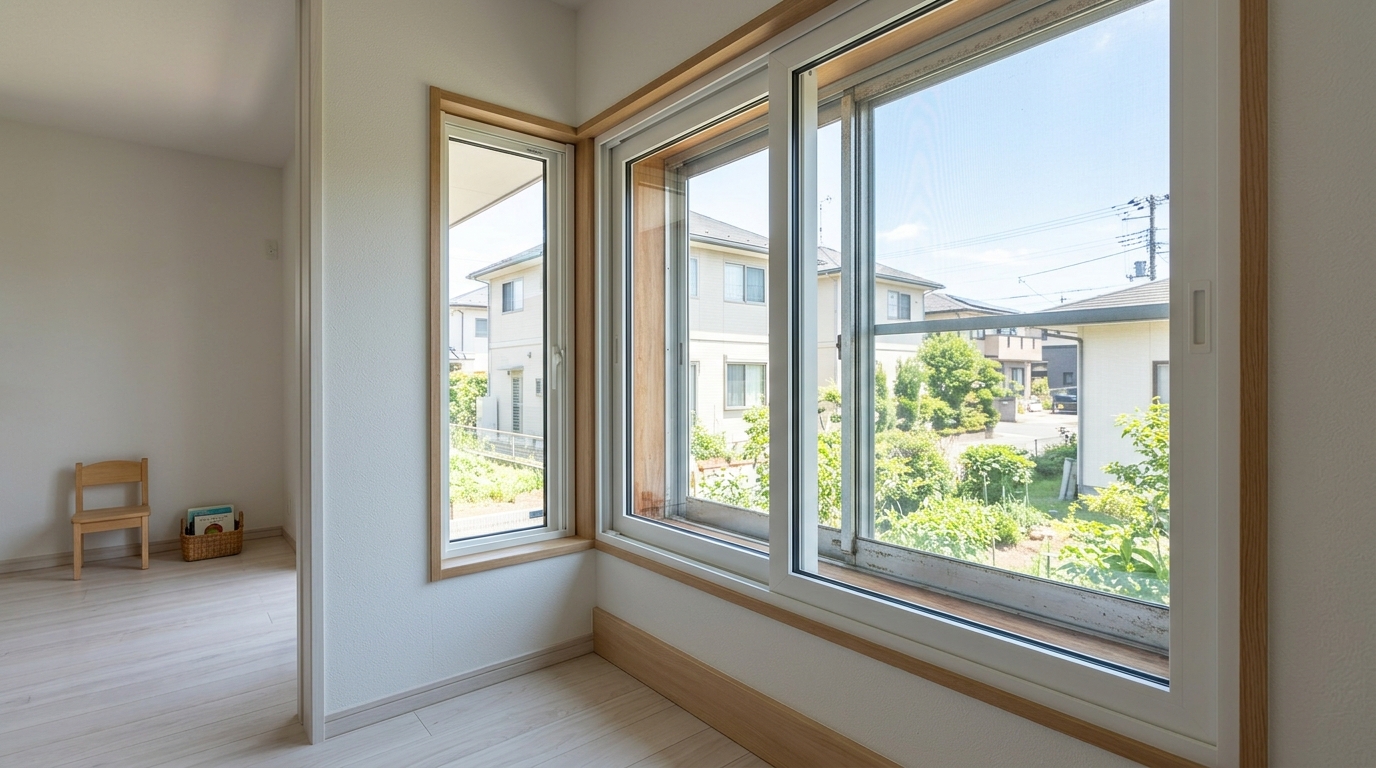
内窓は、既存の窓を残したまま、室内側にもう一枚の窓を取り付ける工事です。壁も床も壊しません。窓が2枚になり、そのあいだに空気の層ができることで、熱が伝わりにくくなります。
ガラスが割れたことをきっかけに内窓を検討される方には、もうひとつ実感していただけるところがあります。鍵(クレセント錠)が2か所になるという点です。防犯ガラスのように「割れにくい窓」になるわけではありませんが、外から開けるまでの手間と時間は確実に増えます。空き巣の被害に遭われた方が内窓を選ばれるのは、この理由が大きいです。
窓カバー工法|壁を壊さずに、窓そのものを入れ替える工事
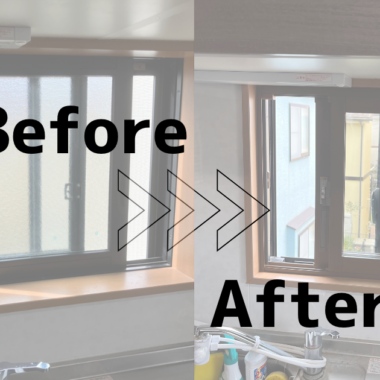
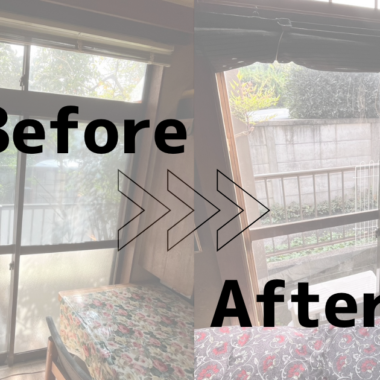
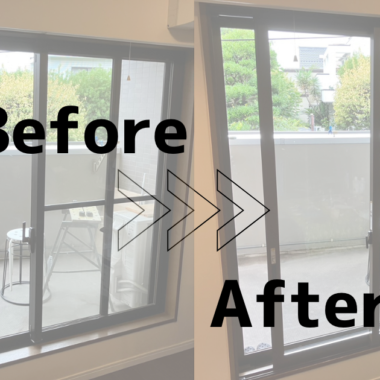
窓カバー工法は、既存の窓枠を土台として残し、その上から新しい窓をかぶせるように取り付ける工事です。こちらも壁を壊しません。サッシの枠ごと新しくなるので、長年のすき間や建て付けの悪さも一緒に解消できます。
内窓との違いは、窓が1つのままなので、開け閉めは今までどおり1回で済むことです。毎日出入りするバルコニーの掃き出し窓などは、こちらが向いています。また、外から見える色(外観色)と室内側の色(内観色)を別々に選べるため、マンションで「外観を変えたくない」という場合にも対応しやすい工法です。
どちらを選ぶかの目安:ほとんど開けない窓・枠の状態がよい窓は内窓。毎日出入りする窓・サッシ自体が古く建て付けが悪い窓は窓カバー工法。1軒のお住まいの中で、窓ごとに使い分けることもできます。
2026年に使える、窓リフォームの補助制度
現在ご利用いただける制度を整理します。金額は年度や工事内容によって変わるため、ここでは条件のみをご紹介します。具体的な金額は、お住まいと工事内容が決まってからのご案内になります。
国/先進的窓リノベ2026事業(環境省)
- 対象工事は6種類……ガラス交換/内窓設置/外窓交換(カバー工法)/外窓交換(はつり工法)/ドア交換(カバー工法)/ドア交換(はつり工法)
- 性能のグレードは3段階……SSグレード(Uw1.1以下)/Sグレード(1.5以下)/Aグレード(1.9以下)。内窓設置はSグレード以上が対象で、Aグレードは対象外です
- 工事の期限……2025年11月28日以降に着手し、2026年12月31日までにすべての工事を完了すること
- 交付申請の期間……2026年3月下旬から、遅くとも2026年12月31日まで。ただし予算の上限に達した時点で受付が終了します
- 申請するのは工事会社です……住宅の所有者ご本人は直接申請できません。事業者登録を済ませたリフォーム会社が手続きを行います
※予算の消化状況は、公式サイトでグラフとして公表されています。受付終了の時期は年度によって大きく変わるため、お考えの方はお早めにご相談ください。
東京都/既存住宅における省エネ改修促進事業(令和8年度)
クール・ネット東京(東京都地球温暖化防止活動推進センター)が実施している制度です。国の制度と併用できます。
- 対象工事……窓・ガラス・サッシの断熱改修/ドアの断熱改修/断熱材の設置/高断熱浴槽の設置
- 対象になる方……都内に住宅を所有する個人・法人および管理組合
- 契約・施工の前に「事前申込」が必須です……ここが最大の注意点です。先に契約してしまうと対象外になります
- 設置の時期……令和8年4月1日以降に新たに設置するもの
- 性能の要件……国の補助対象として登録された製品であること
区市町村/お住まいの自治体の制度
区市町村が独自に設けている補助制度もあります。制度の有無・金額・受付期間・条件は自治体ごとにまったく異なります。国・都の制度と併用できる場合もあれば、できない場合もあります。お住まいの自治体の窓口、または私たちにご確認ください。
急いで直す前に、一度ご相談ください
ここが、この記事でいちばんお伝えしたいところです。東京都の制度は「契約・施工の前に事前申込をすること」が条件になっています。割れた窓を慌てて直してしまうと、本来使えたはずの補助金が使えなくなることがあります。
もちろん、割れたまま何日も過ごすわけにはいきません。応急処置(仮のふさぎ・板の設置)で安全を確保したうえで、本格的な工事は制度の手続きと並行して進めるという組み立てが可能です。「保険」と「補助金」と「工事」の順番を整理するところから、お手伝いします。
よくあるご質問
Q1. 保険を使うと、次の年の保険料は上がりますか?
火災保険は、自動車保険のような等級制度ではありません。保険を使ったことだけを理由に、個人の保険料が上がる仕組みにはなっていないのが一般的です。ただし商品や契約内容によって扱いは異なりますので、保険会社・代理店にご確認ください。
Q2. 賃貸に住んでいます。窓ガラスが割れたらどうすればよいですか?
賃貸住宅の窓ガラスは、建物の一部として大家さん(オーナー)の所有物になるのが一般的です。まずは管理会社・大家さんへご連絡ください。入居時に加入されている借家人向けの保険に、借家人賠償責任の補償が付いていることもあります。判断に迷われる場合は、勝手に手配せず先にご相談いただくのが安全です。
Q3. 保険の対象にならなかった場合、修理はどうなりますか?
実費でのご負担となります。ただ、その場合こそ補助金の出番です。同じ費用をかけるなら、元と同じガラスに戻すより、断熱性能の高い窓にして補助金を受けるほうがご負担を抑えられることがあります。お見積りの段階で、両方のパターンをお出しすることもできます。
Q4. マンションですが、窓の工事はできますか?
窓やサッシは、管理規約の上で「共用部分」として扱われるのが一般的です。そのため管理組合への確認・申請が必要になることが多くあります。取り扱いは建物ごとに異なりますので、まずは管理規約をご確認ください。申請に必要な図面や仕様書のご用意はお手伝いいたします。なお内窓は室内側に取り付けるもので外観が変わらないため、比較的進めやすい工事です。
Q5. 補助金の申請は自分でやるのですか?
国の先進的窓リノベ2026事業は、事業者登録をした工事会社が申請を行う仕組みです。住宅所有者ご本人は直接申請できません。荒井硝子は登録事業者として、申請手続きを代行しております。東京都の制度についても、必要書類のご用意からお手伝いいたします。
あわせて読みたい
- ガラスが割れたときにやってはいけないNG行動3選
- 空き巣の侵入手口No.1「ガラス破り」対策|鍵の防犯レベル徹底比較
- 窓からの熱損失は58%?内窓・窓カバーで叶える断熱リフォームの効果と2026年補助金
窓のことなら、創業68年の荒井硝子へ
ガラス1枚の交換から、内窓・窓カバー工法の断熱リフォームまで。国家資格「硝子施工1級技能士」在籍、自社施工でお応えします。補助金の申請も代行いたします。
YKK AP アイテム販売コンテスト2025 最優秀賞(全国1,000店舗中)
お電話でも承ります TEL 03-3338-4515
東京都杉並区/FAX 03-3336-4134
本記事の記載について
保険に関する記載は、日本損害保険協会、東京海上日動火災保険、損保ジャパン、チューリッヒ保険会社の各公式サイト、および国民生活センターの公表資料(いずれも2026年9月時点)にもとづく一般的な内容です。補償の有無・範囲・支払額は、ご契約の保険会社・商品・特約・契約時期によって異なります。個別の判断については、必ずご契約の保険会社または代理店へお問い合わせください。荒井硝子は保険代理店ではなく、保険金支払いの可否を判断する立場にはありません。
補助金に関する記載は、先進的窓リノベ2026事業(環境省)公式サイト、およびクール・ネット東京「令和8年度 既存住宅における省エネ改修促進事業」公式サイトの記載(2026年9月時点)にもとづいています。制度の名称・内容・条件・受付期間は年度ごとに変わり、予算の上限に達した時点で受付が終了します。区市町村の制度は自治体ごとに異なります。最新の内容はお問い合わせください。
保険法第95条により、保険金を請求する権利は3年で時効により消滅します。